

Saúl Alfonso Hurtado
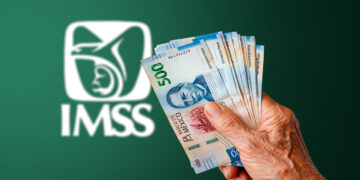
La Modalidad 40 del IMSS no desaparece, pero el Instituto Mexicano del Seguro Social modificó las reglas de operación que serán más estrictas. A partir del presente mes de octubre de 2026, aplicará el registro con el último salario reportado más una UMA. Con ello, se elimina la posibilidad de cotizar periodos retroactivos.
El acuerdo del Consejo Técnico del Instituto cambia la posibilidad de que el trabajador elija el salario superior al último registrado, hasta un tope de 25 UMAS, equivalente a 2 mil 932 pesos.
Ahora se dispone que tome como referencia el último salario base de cotización, con un margen de hasta una UMA adicional, respetando el piso de salario mínimo previsto en el acuerdo.
Más claro. Si un trabajador tenía un salario promedio de 500 pesos en las últimas 250 semanas, podía continuar cotizando por su cuenta después de dejar su empleo y, si tenía los recursos, cotizar con el máximo de los 2 mil 932 pesos para mejorar su pensión.
Ahora eso ya no será posible, y si cotizaba con 500 pesos, con el añadido de una UMA adicional, el límite de su cotización será de $617.31 pesos.
En base a lo anterior, cae drásticamente la posibilidad de que un trabajador pueda acceder a una pensión mucho más elevada conforme al salario con el que cotizó en su vida laboral.
Por ejemplo, con 2 mil semanas cotizadas y a partir de la edad de 60 años, y adoptando el máximo de salario de 25 UMAS, 2 mil 932 pesos diarios, un trabajador podía llegar a recibir al menos 61 mil 500 pesos al mes.
Sin embargo, dicha cantidad podía aumentar si son más las semanas cotizadas, aumentaba la edad de retiro y si hay dependientes económicos, entre otros factores. Las personas que ya están cotizando bajo esta modalidad no resultan afectados. Estos cambios, sin duda generarán incertidumbre en la clase trabajadora que esperaba su ingreso a la modalidad 40.